硅橡胶制品市场全景 从全球格局到中国机遇
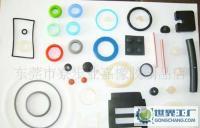
一、引言:硅橡胶——橡胶行业中的高成长赛道\n\n硅橡胶(Silicone Rubber)是以硅氧键(Si—O)为主链、侧基为有机基团的一类特种合成橡胶。与通用橡胶相比,硅橡胶在耐高低温(-60℃~+250℃)、耐候老化、电气绝缘、生理惰性、透气性等方面具有显著优势,因而广泛渗透到汽车、电子电气、医疗健康、建筑、能源、日用消费品等诸多领域。\n\n从产业结构看,硅橡胶处于有机硅产业链下游,上游为金属硅、氯甲烷等基础原料,中游为硅氧烷单体与生胶/混炼胶,下游则是形式多样的硅橡胶制品——包括模压件、挤出件、液态硅胶(LSR)注射件、硅胶管、密封圈、按键、导管、发泡硅胶等。随着新能源汽车、5G通信、医疗器械、可穿戴设备以及“以硅代塑”趋势的推进,硅橡胶制品市场呈现出稳定扩张、结构分化的特征。\n\n## 二、总体市场规模与增长态势\n\n从全球看,硅橡胶市场规模已达百亿美元量级,并保持中低速但较为稳定的复合增长。分产品形态而言:\n\n- 高温硫化硅橡胶(HTV):占据最大份额,主要用于模压、挤出制品,如密封件、胶管、电线电缆护套等;\n- 室温硫化硅橡胶(RTV):以胶粘剂、密封胶、涂覆材料形式大量应用于建筑与电子领域,其中建筑密封胶规模最大;\n- 液态硅橡胶(LSR):增速最快的细分品类,凭借自动化注射成型、高透明、高纯度等特性,在医疗导管、婴儿奶嘴、电子防水件、汽车密封件领域快速渗透。\n\n中国是全球最大的硅橡胶生产国和消费国,产能与需求量均占全球显著比重。国内硅橡胶制品行业呈现“企业数量多、单体规模小、集中度低”的特点,中低端产品同质化竞争激烈,而高端制品(医疗级、食品级、汽车级)仍存在进口替代空间。\n\n## 三、下游需求结构:几大核心应用板块\n\n### 1. 汽车工业\n\n汽车是硅橡胶制品最重要的需求来源之一。除传统的点火线、密封圈、涡轮增压管路外,新能源汽车带来了新的增量:电池包密封件、高压连接器绝缘件、热管理管路、车载充电机灌封与导热界面材料等。电动车对密封可靠性和耐高温性能的要求更高,推动硅橡胶单车用量上升。\n\n### 2. 电子电气\n\n消费电子中的手机按键、防水密封、导热垫片、天线保护套;家电中的烤箱密封条、电饭煲内衬;电力领域中的复合绝缘子、电缆附件等,均依赖硅橡胶。5G基站、数据中心和新能源电力设备进一步扩大了高端电气级硅橡胶的需求。\n\n### 3. 医疗健康\n\n硅橡胶的生理惰性和生物相容性使其成为导管、引流管、呼吸面罩、人工器官辅件、药品包装密封件的重要材料。医疗级LSR对纯度、可萃取物、灭菌适应性要求极高,属于高壁垒、高附加值细分市场。\n\n### 4. 建筑与基础设施\n\n建筑密封胶是RTV硅橡胶的最大应用场景,主要用于幕墙、门窗、装配式建筑接缝。受房地产周期影响,该板块在国内增速放缓,但城市更新、既有建筑维护以及对老旧门窗密封改造提供了部分韧性需求。\n\n### 5. 日用消费品与母婴\n\n厨具(烘焙模具、铲勺)、可穿戴设备表带、婴童用品(奶嘴、牙胶)等为硅橡胶提供了稳定的消费需求,“以硅代塑”的健康潮流为其带来增量。\n\n## 四、市场竞争格局\n\n上游有机硅单体与生胶环节集中度较高,道康宁(陶氏)、迈图、信越、瓦克、蓝星(埃肯)等国际巨头及合盛硅业、新安股份、东岳硅材等国内龙头占据主导。相较之下,制品环节格局分散得多:\n\n- 国际企业:凭借材料配方、认证壁垒和客户绑定,在医疗、汽车、电子高端市场保持优势;\n- 国内企业:在中低端市场以成本和产能见长,正逐步向高端认证产品升级;\n- 区域集群:珠三角(电子、日用品)、长三角(汽车零部件、医疗)、环渤海及山东(原料与大宗制品)形成明显产业带。\n\n值得关注的是行业“一体化”趋势——具备有机硅上游原料能力的企业向下游制品延伸,以求平抑原料价格波动;而纯制品企业则通过提升自动化水平、开发认证产品来构建护城河。\n\n## 五、主要驱动因素与挑战\n\n增长驱动:\n\n1. 新能源汽车与电动化装备带来的结构性替代需求;\n2. 医疗与母婴消费升级,认证级产品需求释放;\n3. “以硅代塑”“以硅代胶”的环保与安全消费趋势;\n4. 智能制造与机器人产业对耐候、柔性密封/减震元件的新需求。\n\n面临的挑战:\n\n1. 原料价格波动:金属硅、DMC等上游价格波动明显,直接压缩制品企业利润;\n2. 中低端产能过剩与同质化价格战;\n3. 高端认证门槛:医疗、食品、新能源客户认定的周期长、切换成本高;\n4. 技术与人才壁垒:配方设计、精密成型、长期可靠性验证仍需沉淀;\n5. 贸易与合规压力:出口面临环保法规、材料合规(如RoHS、REACH)与关税不确定性。\n\n## 六、发展趋势展望\n\n1)高端化与功能化:阻燃、导热、导电、发泡吸音等特种硅橡胶需求上行,制品从通用件向功能结构件演进。\n\n2)精密注射与LSR扩产:LSR自动化注射成型的应用面持续扩展,带来更高的产品一致性和品牌化生产的契机。\n\n3)医疗与生命科学细分增速领先:对国内外制品企业而言,取得ISO 13485等体系认证将成为进阶门槛。\n\n4)可持续发展:“硅气/硅胶回收”再利用逐渐受到关注,如何控制循环利用中高温性能和物性损耗将成为材料厂商的新研究点——热塑性硅胶与可回收性也将进入市场评估池。企业需兼顾服务可追溯性和合规包装声明(或标签)。该方向还未完全摆脱路线模糊的色彩,业内预期其增长与回收质量和市场需求有关。具体政策限制暂不明确,“室温化回收是否存在抑制物”“碳足迹核查边界也未统一”——不宜夸大发展节奏。更要避免合规性盲区引入重复订单无法发货之类的混乱——普通制品经收可用适配合规报关环节,服务则务须梳理属地合规追溯表作为试机前的必要行径线索;否则客户可能倒轨式提问,“因新政策问鼎回收标签错配或无法享受抵消排放”引发模糊或延式缺陷,造成市场单环萎絮难言之患。这也是回收议题附带的偏敏提问:资质追溯异常偏坏时,多半可从新套改规情形探讨核实——对门与权限约束的补齐表将依托必要前置常规格式展开来源筛定目录汇总报告归档待联式互动。或许通过建立
如若转载,请注明出处:http://www.weihantong.com/product/45.html
更新时间:2026-11-01 10:26:06